Bloqueio de geração de financeiros com vencimento a partir de 2027
A criação de registros financeiros com vencimento posterior a 31/12/2026 está temporariamente bloqueada no Atlaz. Este artigo explica o motivo, o que muda com a Reforma Tributária e o que o provedor deve avaliar antes de gerar cobranças para 2027.
O que está bloqueado
Boletos, faturas, carnês e parcelamentos com vencimento a partir de 01/01/2027.
O que não muda: a criação segue normal para qualquer vencimento até 31/12/2026.
Conteúdo informativo
As informações tributárias deste artigo têm caráter informativo e refletem as publicações oficiais disponíveis em 07/10/2026. Confirme tudo com a sua contabilidade e nas fontes oficiais. O Atlaz não se responsabiliza por decisões de precificação, enquadramento tributário ou apuração fiscal.
Por que o bloqueio existe
A Reforma Tributária substitui PIS, COFINS, ICMS, ISS e IPI pelos novos tributos CBS, IBS e Imposto Seletivo. A transição começa em 2027, mas a alíquota de referência da CBS ainda não foi fixada. Ela depende de cálculo da Receita Federal, validação do TCU e resolução do Senado Federal, com definição prevista apenas para o fim de 2026.
Gerar hoje uma cobrança que vence em 2027 significa calcular um valor com parâmetros que ainda vão mudar. Quando a nota fiscal correspondente for emitida, já sob as regras novas, o valor pode não bater com o boleto que o assinante recebeu meses antes.
O bloqueio evita esse descasamento e o retrabalho que vem junto com ele.
Não é exclusivo do Atlaz
Esta limitação não é exclusiva do Atlaz. Há definições em andamento no mercado inteiro, envolvendo a Reforma Tributária, bancos, gateways de pagamento e regras que ainda podem ser ajustadas. A medida é preventiva e protege o provedor de impactos fiscais e operacionais, caso novas exigências sejam publicadas.
O que o usuário vê no Atlaz
Ao tentar criar uma cobrança ou um carnê com parcela que passa de 31/12/2026, o Atlaz recusa e mostra a mensagem: "Devido a necessidade de adequação à reforma tributária, a emissão de novas cobranças com datas de vencimento a partir de 01/01/2027 está temporariamente suspensa. Diminua a quantidade de parcelas ou a data do primeiro vencimento."
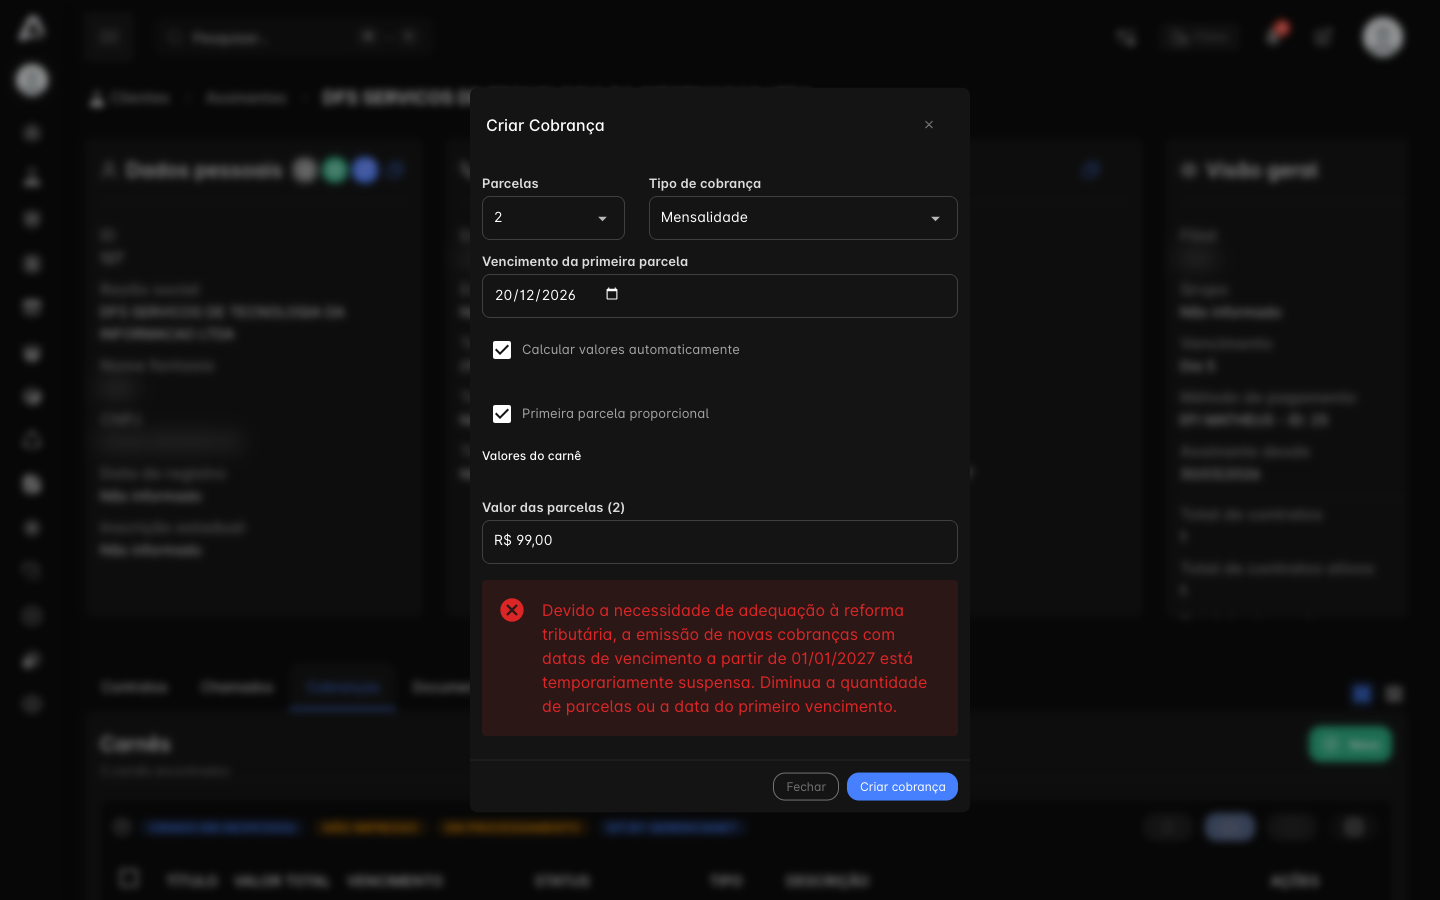
Em um carnê, vale a última parcela: para gerar 12 parcelas, todas precisam vencer até 31/12/2026. Para seguir, reduza a quantidade de parcelas ou antecipe o primeiro vencimento.
O que muda em 2027
Em resumo
- PIS e COFINS acabam e a CBS entra no lugar, destacada por fora na nota e na cobrança.
- O IBS começa pequeno: 0,1% no total, sendo 0,05% estadual e 0,05% municipal.
- O ICMS continua igual, embutido no preço, sem alteração.
A substituição do ICMS pelo IBS só começa em 2029 e vai até 2033. É nessa fase que a carga tributária muda de forma relevante, e não em 2027.
Tributo calculado "por fora"
CBS e IBS não entram na própria base de cálculo e aparecem destacados separadamente no documento fiscal. Na prática, o preço do serviço e o valor total da cobrança deixam de ser o mesmo número.
Quanto disso chega ao valor final do assinante depende da composição de preço do provedor, das regras de reajuste e das condições contratuais. Não é um repasse automático determinado pela lei.
Campos de IBS e CBS na nota
O cronograma oficial de implementação dos documentos fiscais eletrônicos (Ato Conjunto RFB/CGIBS nº 4, de 30/07/2026) fixa o início da obrigatoriedade da NFCom em 01/10/2026. Para contribuintes do Simples Nacional, a data é 01/01/2027.
As validações automáticas que rejeitariam documentos sem esses campos foram adiadas pela Receita Federal e pelo CGIBS (Ato Técnico Conjunto nº 01/2026), mas a obrigação de adequação continua valendo.
No Atlaz, o cadastro desses campos fica nos produtos da NFCom. Veja IBS/CBS.
Split Payment
O Split Payment (pagamento dividido) é o mecanismo que vai garantir a arrecadação automática do IBS e da CBS. Na prática:
- O provedor emite a nota fiscal (NFCom) com IBS e CBS destacados.
- O assinante paga o valor total da nota (serviço + tributo) via Pix, boleto, transferência ou cartão.
- A instituição financeira consulta a plataforma pública mantida pela Receita Federal e pelo CGIBS, identifica o valor do tributo daquela operação e o repassa diretamente ao Fisco.
- Apenas o valor líquido, já descontados CBS e IBS, é creditado na conta do provedor.
Segundo as informações oficiais disponíveis até o momento, o Split Payment está em fase de desenvolvimento e testes, com implantação prevista a partir de 2027. A implementação será gradual, e atos conjuntos da Receita Federal e do CGIBS definirão o cronograma, os meios de pagamento alcançados e eventuais hipóteses de adoção facultativa. A documentação técnica da plataforma já está publicada e é atualizada periodicamente.
Fluxo de caixa
O Split Payment altera diretamente o fluxo de caixa do provedor: o valor que entra na conta passa a ser o líquido, e não mais o valor cheio do título. Vale considerar isso no planejamento financeiro de 2027.
O que pode acontecer se a cobrança for gerada antes da hora
O boleto sai com o valor de hoje, mas a nota fiscal será emitida em 2027, com as regras de lá. Dessa diferença nascem quatro problemas práticos:
- Boleto e nota com valores diferentes. O assinante paga um valor, o documento fiscal registra outro.
- Crédito na conta menor que o esperado. Com o Split Payment ativo, a retenção usa a alíquota do momento do pagamento, que pode não ser a que compôs o boleto.
- Cancelamento e reemissão em massa. Ajustar títulos já registrados significa tarifa bancária de cancelamento e a necessidade de avisar cada assinante da mudança.
- Crédito comprometido para o cliente empresarial. Se o tributo destacado não corresponder à alíquota vigente na prestação, o adquirente perde o aproveitamento do crédito.
Cenários possíveis
São cenários possíveis, não previsões. O objetivo aqui é dimensionar o risco antes da decisão, não afirmar que o problema vai ocorrer.
Situação do Atlaz
NFCom: já estamos adequados às regras vigentes, com suporte ao destaque de IBS e CBS no produto fiscal.
Cobranças: também estamos adequados para a emissão de boletos e demais cobranças, e seguimos acompanhando as publicações dos órgãos responsáveis, bancos e parceiros para implementar os ajustes necessários antes de 2027.
Previsão de liberação: ainda não temos data. Estamos em consulta com as instituições financeiras e comunicaremos todos os provedores assim que houver definição.
Liberação individual
A liberação pode ser solicitada individualmente pelo provedor, mediante ciência dos riscos descritos aqui: possível exclusão dos boletos gerados, tarifas de cancelamento cobradas pelos bancos e prejuízos fiscais pela não adaptação às novas regras. Recomendamos fortemente a validação prévia com a sua contabilidade.
O que fazer agora
- Converse com a sua contabilidade antes de decidir por qualquer geração antecipada de financeiros para 2027.
- Revise a precificação, considerando que o tributo passa a ser calculado por fora.
- Defina com a sua contabilidade o regime tributário que será adotado em 2027, já que ele altera a forma de apuração de CBS e IBS.
- Confira o preenchimento de IBS e CBS na NFCom, se aplicável ao seu regime.
- Considere o Split Payment no planejamento de caixa, já que o crédito passará a ser líquido.
Perguntas frequentes
O bloqueio afeta cobranças com vencimento em 2026? Não. A criação segue normal para qualquer vencimento até 31/12/2026.
Consigo gerar um carnê de 12 parcelas hoje? Somente enquanto todas as parcelas vencerem até 31/12/2026. Parcelas que ultrapassem essa data são bloqueadas.
Quando o bloqueio será removido? Ainda não há data. Depende principalmente da definição da alíquota de referência da CBS para 2027 e das definições operacionais das instituições financeiras e demais participantes do novo modelo.
Base legal
| Norma | O que estabelece |
|---|---|
| Emenda Constitucional nº 132/2023 | Institui a Reforma Tributária sobre o consumo e cria o arcabouço para IBS, CBS e IS. |
| Lei Complementar nº 214/2025 | Institui CBS, IBS e Imposto Seletivo e define o cronograma de transição. O art. 344 fixa o IBS de 2027 e 2028 em 0,05% estadual e 0,05% municipal; o art. 347 define a CBS pela alíquota de referência reduzida em 0,1 ponto percentual. |
| Lei Complementar nº 227/2026 | Institui o Comitê Gestor do IBS e atualiza dispositivos da LC 214/2025. |
| Resoluções CGSN nº 190/2026 e nº 191/2026 | Adequam as regras do Simples Nacional à Reforma Tributária, incluindo os prazos aplicáveis a 2027. |
| Ato Conjunto RFB/CGIBS nº 4/2026 | Publica o cronograma de obrigatoriedade dos documentos fiscais eletrônicos da Reforma Tributária, com a NFCom em 01/10/2026 e o Simples Nacional em 01/01/2027. |
| Ato Técnico Conjunto RFB/CGIBS nº 01/2026 | Adia as validações automáticas dos documentos fiscais eletrônicos, sem afastar a obrigação de preenchimento. |
Para acompanhar as atualizações
- Portal do CGIBS: regulamentos, resoluções e atos conjuntos
- Split Payment: documentação técnica na versão vigente
- Decreto nº 12.955/2026 e Resolução CGIBS nº 6/2026: regulamentos da CBS e do IBS
- Portal do Simples Nacional: prazos de opção para 2027
Aviso
As informações deste artigo têm caráter informativo e refletem as publicações oficiais disponíveis em 07/10/2026. O Atlaz não se responsabiliza por decisões de precificação, enquadramento tributário ou apuração fiscal.
Dúvidas
Para dúvidas sobre enquadramento, alíquotas e impacto na sua operação, o caminho mais seguro é conversar com a sua contabilidade, que conhece a realidade fiscal do seu provedor. Se, depois disso, precisar de mais detalhes sobre o comportamento do sistema, a gente está por aqui. Atendimento: segunda a sexta, das 9h às 12h e das 14h às 18h, exceto feriados nacionais.