IBS/CBS em NFCom → Produtos
Sobre esta página
Esta página documenta o cadastro de IBS/CBS em NFCom → Produtos, com foco nos códigos tributários atualmente disponíveis para NFCom.
Visão geral
A Reforma Tributária do Consumo, regulamentada pela Lei Complementar nº 214/2025, altera a estrutura de tributação sobre o consumo no Brasil e exige adequações nos documentos fiscais eletrônicos, incluindo a NFCom.
No novo modelo, destacam-se:
- IBS (Imposto sobre Bens e Serviços): tributo de competência estadual e municipal.
- CBS (Contribuição sobre Bens e Serviços): tributo de competência federal.
A classificação tributária passa a considerar, por item, dois identificadores principais:
- CST IBS/CBS
- cClassTrib (Código de Classificação Tributária)
Objetivo
Permitir que os produtos cadastrados em NFCom → Produtos tenham o enquadramento de IBS/CBS corretamente parametrizado para uso na emissão.
Regra geral do produto
No cadastro de produtos da NFCom:
- o usuário acessa o produto;
- informa os dados de IBS/CBS;
- seleciona o CST;
- seleciona o cClassTrib compatível;
- salva o cadastro para utilização futura na emissão.
Somente os códigos de NFCom
No sistema, ficam disponíveis somente os CST e cClassTrib relacionados à NFCom.
Fluxo de cadastro
1. Acessar a página
Entre em Notas Fiscais → NFCom → Produtos. Selecione um produto existente para edição ou crie um novo produto (veja em Produtos e porcentagens e no guia completo).
Ao acessar o produto, localize o cartão IBS e CBS, com a configuração tributária.
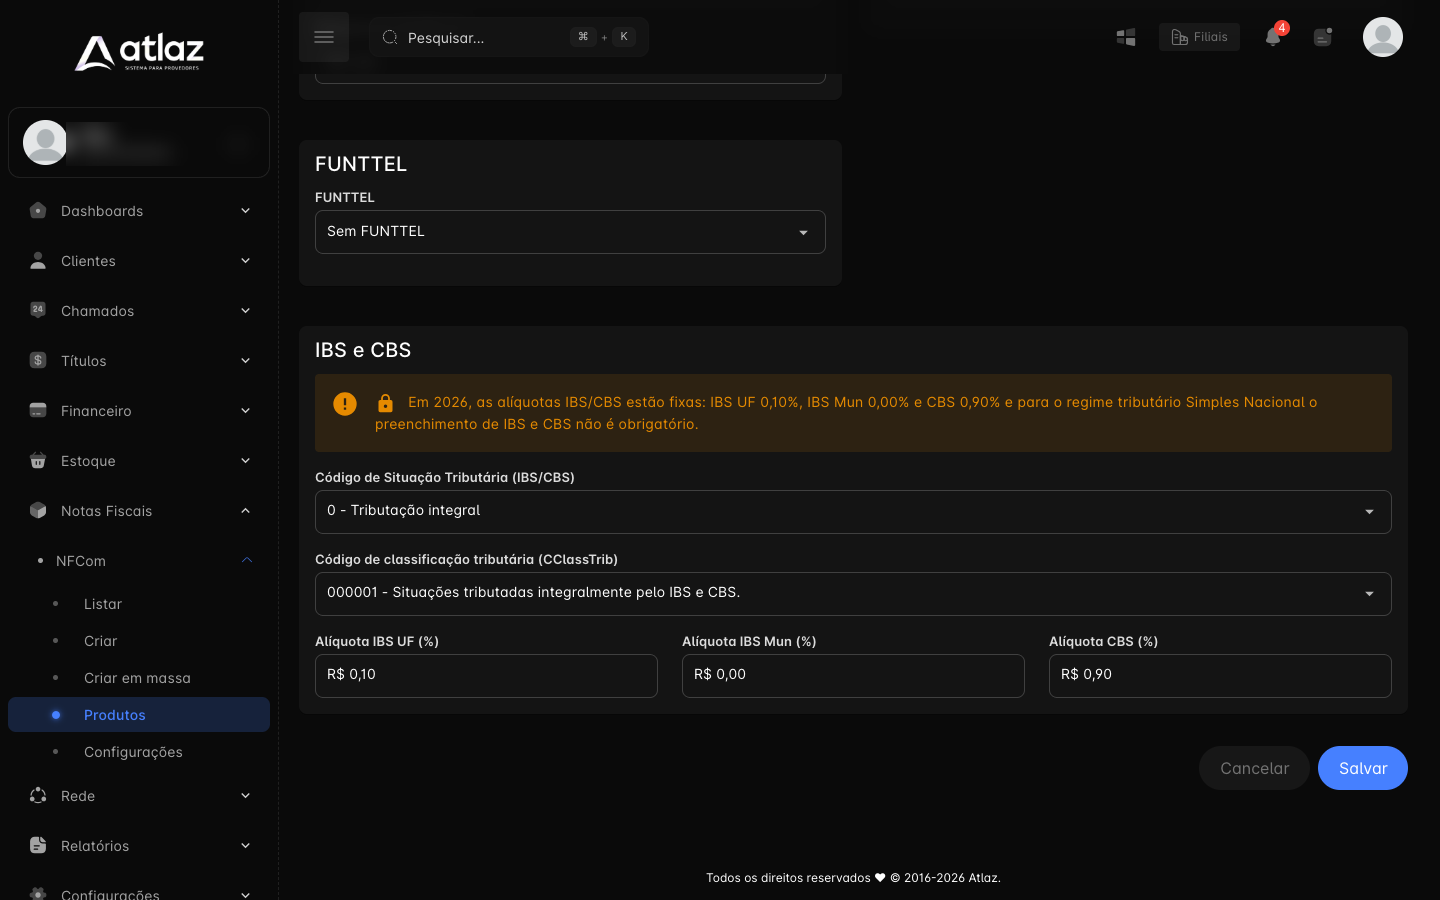
- Escolha o Código de Situação Tributária (IBS/CBS), conforme a natureza tributária da operação.
- Depois de selecionar o CST, escolha o Código de classificação tributária (CClassTrib) dentre os códigos disponíveis para NFCom. Ao trocar o CST, o Atlaz limpa o CClassTrib que não pertence ao novo CST.
- Quando o CST escolhido exige o grupo de IBS/CBS, aparecem Alíquota IBS UF (%), Alíquota IBS Mun (%) e Alíquota CBS (%).
- Salve o cadastro do produto.
2. Utilização na emissão
Na emissão da NFCom, o sistema utiliza as informações cadastradas no produto para compor o enquadramento tributário do item.
Alíquotas em 2026
Durante 2026, a tela trava as alíquotas em IBS UF 0,10%, IBS Mun 0,00% e CBS 0,90%, e avisa que, para o regime Simples Nacional, o preenchimento de IBS e CBS não é obrigatório. Confira com a contabilidade antes de preencher.
Contexto tributário
A Reforma Tributária busca simplificar a tributação sobre o consumo por meio de um modelo de IVA Dual.
IBS
O IBS substituirá tributos de competência estadual e municipal, especialmente ICMS e ISS.
CBS
A CBS substituirá tributos federais incidentes sobre o consumo, especialmente PIS e COFINS.
Não cumulatividade
Uma das principais mudanças é a não cumulatividade plena, permitindo o aproveitamento de créditos conforme o modelo definido na legislação.
Alíquotas iniciais de adaptação
Para o período inicial de adaptação em 2026, considera-se:
- IBS UF: 0,1%
- IBS Municipal: 0%
- CBS: 0,9%
Orientação fiscal
Este conteúdo é informativo. Confirme o enquadramento e as alíquotas com a sua contabilidade e nas publicações oficiais antes de parametrizar em produção.
Simples Nacional e MEI
Para empresas com:
- CRT = 1: Simples Nacional
- CRT = 2: Simples Nacional com excesso de sublimite
- CRT = 4: MEI
o preenchimento do bloco de cálculo do IBSCBS não é exigido na estrutura técnica atual para o ano de 2026.
Se informar, será validado
Mesmo não exigidos, caso o provedor informe IBS/CBS, os valores estarão sujeitos às validações fiscais e matemáticas do validador.
CSTs e cClassTrib do IBS/CBS disponíveis para NFCom
Abaixo estão os códigos atualmente disponíveis para NFCom.
CST 000: tributação integral
Descrição: tributação integral. Na tela, aparece como 0 - Tributação integral.
| cClassTrib | Descrição |
|---|---|
000001 | Situações tributadas integralmente pelo IBS e CBS. |
CST 200: alíquota reduzida
Descrição: alíquota reduzida.
| cClassTrib | Descrição |
|---|---|
200043 | Fornecimento à administração pública direta, autarquias e fundações públicas dos serviços e dos bens relativos à soberania e à segurança nacional, à segurança da informação e à segurança cibernética relacionados no Anexo XI da Lei Complementar nº 214/2025, observado o art. 142. |
200044 | Operações e prestações de serviços de segurança da informação e segurança cibernética desenvolvidos por sociedade que tenha sócio brasileiro com no mínimo 20% do capital social, relacionados no Anexo XI da Lei Complementar nº 214/2025, observado o art. 142. |
Aplicação específica
Os códigos do CST 200 possuem aplicação específica e devem ser usados somente quando houver aderência ao enquadramento legal da operação.
CST 410: imunidade e não incidência
Descrição: imunidade e não incidência.
| cClassTrib | Descrição |
|---|---|
410001 | Fornecimento de bonificações quando constem do respectivo documento fiscal e que não dependam de evento posterior. |
410003 | Doações que não tenham por objeto bens ou serviços que tenham permitido a apropriação de créditos pelo doador. |
410004 | Exportações de bens e serviços. |
410008 | Fornecimentos de livros, jornais, periódicos e do papel destinado à sua impressão. |
410009 | Fornecimentos de fonogramas e videofonogramas musicais produzidos no Brasil contendo obras musicais ou literomusicais de autores brasileiros e/ou obras em geral interpretadas por artistas brasileiros, bem como os suportes materiais ou arquivos digitais que os contenham, salvo na etapa de replicação industrial de mídias ópticas de leitura a laser. |
410010 | Fornecimentos de serviço de comunicação nas modalidades de radiodifusão sonora e de sons e imagens de recepção livre e gratuita. |
410026 | Doações sem contraprestação em benefício do doador, com anulação de crédito apropriado pelo doador referente ao fornecimento doado. |
410031 | Fornecimento em período anterior ao início de vigência de incidências de CBS e IBS. |
410032 | Tributos incidentes na operação que não integram a base de cálculo do IBS e da CBS. |
410999 | Operações não onerosas sem previsão de tributação, não especificadas anteriormente. |
CST 820: tributação em documento específico
Descrição: tributação em documento específico.
| cClassTrib | Descrição |
|---|---|
820008 | Documento com informações de fornecimento, mas com tributação realizada em fatura anterior. |
820009 | Cobrança relativa a fornecimentos declarados em outro documento. |
Uso do CST 820
O CST 820 deve ser utilizado apenas quando a regra da operação indicar que a tributação ocorre em documento específico e não diretamente naquele documento.
Resumo prático dos CSTs
| CST | Tipo | Uso geral |
|---|---|---|
000 | Tributação integral | Operações com incidência normal de IBS/CBS |
200 | Alíquota reduzida | Operações com benefício de redução de alíquota |
410 | Imunidade e não incidência | Operações sem exigência de tributação de IBS/CBS |
820 | Tributação em documento específico | Operações em que a tributação ocorre em outro documento |
Boas práticas
- validar o enquadramento tributário antes de parametrizar em produção;
- utilizar somente combinações de CST + cClassTrib coerentes com a operação;
- evitar parametrização por aproximação;
- revisar a configuração quando houver atualização legal ou evolução do produto.
Conclusão
A parametrização de IBS/CBS em NFCom → Produtos prepara o cadastro dos itens para o novo modelo tributário da reforma. No sistema, são exibidos apenas os CST e cClassTrib compatíveis com NFCom, reduzindo o erro operacional e garantindo aderência ao contexto do documento fiscal.